

Un client m'appelle en février, paniqué. Sa maison de Calvi vient de passer trois semaines sans une visite, un voisin a signalé une vitre cassée côté jardin, et il découvre que son contrat ne couvre plus rien au-delà de trente jours de vacance. Il payait pourtant sa prime depuis quatre ans, sans jamais lire les petites lignes. La facture du carreau, du chambranle et de la pluie qui est entrée par là : il l'a réglée de sa poche.
Voilà le vrai sujet de l'assurance habitation résidence secondaire en Corse. Pas la galerie des comparateurs, ni les promos « 50 € offerts ». La vraie question, celle qui vous coûtera de l'argent si vous l'ignorez : qu'est-ce qui reste garanti quand votre bien est vide six mois par an et que vous êtes à 800 kilomètres de là ?
Points clés à retenir
- Pour un propriétaire occupant, l'assurance n'est pas imposée par la loi, sauf obligation de copropriété ou exigence de la banque au moment du prêt.
- Une résidence secondaire vide pose un problème de garantie : beaucoup de contrats réduisent ou suppriment vol et dégâts des eaux après un certain nombre de jours d'inoccupation.
- En Corse, la spécificité ne tient pas au mythe de l'île à risque : elle vient du cumul inoccupation + aléas climatiques + délais d'intervention des artisans insulaires.
- Un contrat résidence secondaire coûte souvent un peu moins qu'un contrat résidence principale, mais les garanties ne sont pas les mêmes.
Assurance résidence secondaire en Corse : êtes-vous vraiment obligé d'en souscrire une ?
C'est la question qu'on me pose le plus souvent, et la réponse tient en une phrase qu'aucun assureur ne met en avant : non, vous n'êtes pas obligé par la loi d'assurer votre résidence secondaire si vous en êtes propriétaire. Aucun texte ne vous impose de contrat pour un logement que vous occupez vous-même, même une partie de l'année.
Sauf que trois situations font tomber cette belle liberté.
Les trois exceptions qui rendent l'assurance quasi obligatoire
- Vous êtes en copropriété. Le règlement peut imposer une assurance ne serait-ce que pour couvrir les dégâts que vous causeriez aux parties communes (une fuite depuis chez vous qui ruisselle dans la cage d'escalier).
- Vous remboursez un emprunt. La banque exige presque systématiquement une attestation d'assurance habitation, et elle la réclame chaque année. Pas de contrat, pas de prêt.
- Vous louez. Là, c'est le locataire qui doit s'assurer. Mais si vous êtes propriétaire bailleur, sachez que votre propre assurance « propriétaire non occupant » n'est pas une obligation légale non plus — sauf qu'en pratique, aucun bailleur sérieux ne s'en passe.
Autrement dit : la loi ne vous force pas la main. Le réel, si. Une maison secondaire en Balagne inoccupée dix mois sur douze, sans contrat, c'est une facture de plusieurs dizaines de milliers d'euros qui dort sous un toit que personne ne surveille.
Pourquoi la Corse change la donne (sans tomber dans le mythe)
On lit partout que « c'est plus compliqué d'assurer en Corse ». C'est vrai. Mais l'explication qu'on vous donne est paresseuse.
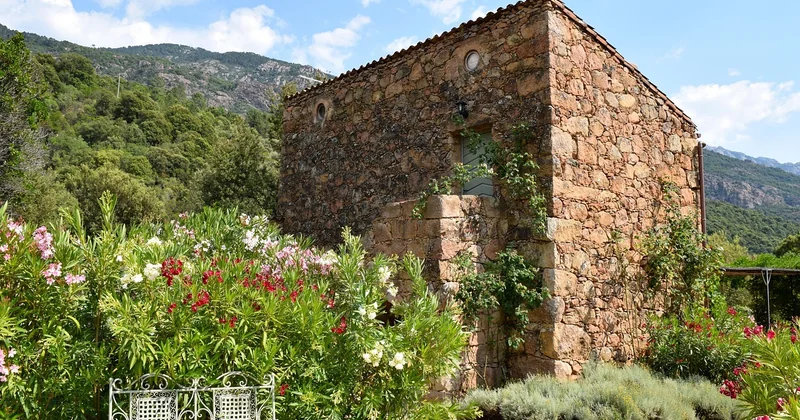
Le vrai problème n'est pas que l'île serait plus dangereuse qu'ailleurs. Il est que trois facteurs se cumulent.
Le climat, une vraie contrainte mais mal cadrée
Vents violents, épisodes orageux intenses, sécheresse qui fissure les murs anciens : les maisons insulaires subissent. Ajoutez à cela que beaucoup de résidences secondaires corses sont des bâtisses en pierre, parfois centenaires, avec des toitures que le propriétaire n'a pas vues de ses yeux depuis un an. Un dégât des eaux détecté trois semaines après coup, ce n'est plus un dégât des eaux, c'est une reconstruction partielle.
L'effet inoccupation, le véritable couteau sous la table
Et voilà le point que les annuaires d'assureurs locaux ne détaillent jamais.
La plupart des contrats habitation comportent une clause d'inoccupation. Au-delà d'un certain nombre de jours sans présence (souvent 30, parfois 60 selon les contrats), certaines garanties se réduisent ou disparaissent : le vol, les dégradations, parfois les dégâts des eaux. L'assureur considère qu'un bien sans occupant est un bien sans surveillance, donc un risque qu'il n'a pas envie de porter plein tarif.
Concrètement, si votre résidence secondaire reste vide huit mois par an et que votre contrat plafonne à trente jours, vous n'êtes couvert qu'un mois sur douze. Le reste du temps, vous payez pour une promesse qui ne tient plus.
Comment contourner honnêtement la clause d'inoccupation
Bonne nouvelle : ça se négocie. Les leviers qui fonctionnent, je les ai testés sur plusieurs dossiers.
- Faire passer un proche ou un prestataire pour une visite de contrôle à intervalle régulier, avec trace écrite (un simple mail daté suffit à prouver la surveillance).
- Installer un système d'alarme relié à une télésurveillance, et faire inscrire cette installation au contrat : beaucoup d'assureurs acceptent alors d'étendre la fenêtre d'inoccupation.
- Demander une extension explicite de la période de vacance, quitte à payer un supplément. C'est dix minutes de négociation pour éviter un trou de garantie.
- Un voisin de confiance qui relève le courrier et passe une fois par semaine : ça paraît banal, mais l'assureur l'entend comme une preuve de présence.
Personne ne vous le proposera spontanément au téléphone. Il faut le demander, noir sur blanc, et vérifier que la clause apparaît bien dans les conditions particulières.
Comparer les formules sans se faire piéger par le marketing
Les comparateurs vous noient sous des noms de formules : confort, optimale, premium, sérénité. Ce sont des mots, pas des garanties. Ce qui compte, c'est ce que chaque niveau couvre réellement, et surtout ce qu'il exclut.
Voici ce que j'observe en démontant les contrats résidence secondaire qu'on me confie. Ce tableau ne cite aucun assureur en particulier : il décrit la structure habituelle des offres.
| Garantie | Formule d'entrée | Formule intermédiaire | Formule haute |
|---|---|---|---|
| Incendie, explosion | Incluse | Incluse | Incluse |
| Dégâts des eaux | Plafond souvent faible | Plafond confortable | Plafond élevé + recherche de fuite |
| Vol et vandalisme | Parfois absente | Incluse sous conditions | Incluse, seuil d'inoccupation élargi |
| Événements climatiques | Limitée | Étendue | Étendue + franchise réduite |
| Période d'inoccupation tolérée | ~30 jours | ~45 à 60 jours | Négociable au-delà |
Une remarque qui vaut de l'or : une formule d'entrée sur une résidence secondaire, c'est presque toujours une fausse économie. Vous grappillez quelques dizaines d'euros par an pour perdre le vol et une partie des dégâts des eaux — précisément les deux sinistres les plus fréquents sur un logement vide.
Le prix d'un contrat résidence secondaire se situe généralement en dessous de celui d'une résidence principale de surface équivalente, parce que l'occupation permanente est un facteur de risque moindre. Ce n'est donc pas sur la prime qu'il faut se battre. C'est sur les garanties et sur la fenêtre d'inoccupation.
Faut-il passer par un assureur implanté en Corse ?
Question piège, et là je vais être partial : oui, un interlocuteur local change la donne. Pas pour le tarif — il est souvent comparable — mais pour l'expertise sinistre.
Quand une tempête arrache une partie de votre toiture en février et que vous êtes sur le continent, ce qui compte, c'est la vitesse à laquelle un expert se déplace et un artisan intervient. Un réseau qui connaît les couvreurs d'Ajaccio ou de Bastia, qui sait quelles routes sont coupées, qui a l'habitude des maisons de village aux murs de pierre : ça ne se remplace pas par un formulaire web. Les agences implantées à Bastia ou à Ajaccio, comme dans toute l'île d'ailleurs, ont cet avantage terrain. Mais attention : implantation locale ne veut pas dire bon contrat. Le meilleur contrat reste celui dont vous avez lu la clause d'inoccupation.
Mon conseil, issu de plusieurs dossiers : comparez au moins trois devis, dont un d'un assureur national et un d'un acteur insulaire, et posez la même question à chacun — « quelle est votre période d'inoccupation tolérée, et à quelles conditions l'étendez-vous ? ». La réponse vous en dira plus long que le prix affiché.
Ce qu'il faut retenir avant de signer
La loi ne vous oblige à rien pour votre résidence secondaire. Mais votre banque, votre copropriété et la réalité corse s'en chargent. Le vrai risque n'est pas le tarif, c'est le trou de garantie silencieux : cette fenêtre de trente ou soixante jours au-delà de laquelle votre protection s'évapore, sans que personne ne vous ait prévenu.
Alors la prochaine fois que vous recevrez un devis « 50 € offerts », posez-le à côté de votre contrat actuel, ouvrez la page des exclusions, et cherchez le mot « inoccupation ». Si vous ne le trouvez pas, appelez. Si vous le trouvez, lisez la ligne du dessous. C'est souvent là, dans cette petite phrase en bas de page, que se cachent les carreaux cassés de Calvi.


